Le jour de l’adoption, un chiot ou un chaton tient dans vos bras, mais c’est un engagement d’une douzaine d’années qui commence. Les premiers mois concentrent les frais d’arrivée, l’âge adulte se contente d’un budget d’entretien assez stable, puis la seconde moitié de vie apporte examens, traitements longs et parfois une chirurgie imprévue. Beaucoup de propriétaires comparent des cotisations mensuelles sans avoir jamais chiffré ce que leur animal coûtera en tout. Ce guide reconstitue ce budget poste par poste, à partir de repères publiés, puis vous donne une méthode simple pour savoir à partir de quel niveau de frais une assurance santé animale vous rapporte plus qu’elle ne vous coûte.
Mis à jour le 29 septembre 2026
La loi vous demande déjà de faire ce calcul
Depuis le 1er octobre 2022, toute personne qui acquiert un chien ou un chat, qu’elle l’achète ou qu’on le lui donne, doit d’abord recevoir et signer un certificat d’engagement et de connaissance des besoins spécifiques de l’espèce. Ce document, issu de la loi du 30 novembre 2021 contre la maltraitance animale, est délivré par une personne titulaire de l’attestation de connaissances pour les animaux de compagnie (ACACED) ou d’une équivalence, un vétérinaire par exemple. L’animal ne peut vous être cédé que sept jours au moins après sa délivrance, comme le rappelle la fiche Avoir un chien ou un chat : quelles sont les règles ? de Service-Public.
Ce certificat comporte une rubrique que peu d’acquéreurs lisent vraiment : les implications financières et logistiques de la détention. Le ministère de l’Agriculture la résume sans détour dans sa page consacrée au certificat d’engagement et de connaissance : toute détention a un coût, qu’il s’agisse de nourriture, de garde éventuelle ou de soins. Chiffrer ce budget fait donc partie de l’acte d’adoption.
Sur combien d’années faire le calcul
Un budget de vie entière suppose une durée. Le baromètre Facco-Odoxa 2025-2026, qui recense les animaux de compagnie en France, indique une espérance de vie de 12 ans pour les chiens et de 11,5 ans pour les chats, d’après les réponses des propriétaires. Ces moyennes déclaratives cachent des écarts selon la race, le gabarit et le mode de vie. Retenez plutôt une durée un peu supérieure : c’est la fin de vie qui concentre les frais les plus lourds, et un budget qui s’arrête trop tôt sous-estime la période la plus coûteuse.
Le même baromètre situe l’âge moyen des animaux recensés autour de 7 ans (6,7 ans pour les chiens, 6,9 ans pour les chats). Une bonne partie des animaux présents dans les foyers sont donc déjà entrés dans leur seconde moitié de vie, celle où les critères d’âge des assureurs commencent à peser. Découpez votre calcul en trois phases : l’arrivée, les années d’entretien courant, puis les années où les soins se multiplient.
La première année : identification, premières visites, équipement
L’identification par puce électronique ou par tatouage est obligatoire pour les chiens de plus de 4 mois et les chats de plus de 7 mois, avec enregistrement au fichier national I-CAD. Lorsqu’un animal est cédé, c’est au propriétaire qui le cède de la faire réaliser, à ses frais ; si vous gardez un chaton né chez vous ou recueillez un animal jamais identifié, la dépense vous revient. Détenir un chien ou un chat non identifié né après le 1er janvier 2012 peut être puni d’une amende de 750 euros.
Pour un ordre de grandeur réel, appuyez-vous sur la grille des principales interventions publiée par le centre hospitalier universitaire vétérinaire d’Oniris, l’école vétérinaire de Nantes : 57,74 euros TTC pour une identification par puce et 31,11 euros pour une consultation de médecine préventive, vaccins non compris. Ce sont les tarifs d’un établissement public d’enseignement, pas une moyenne nationale, puisque chaque vétérinaire fixe librement ses prix.
L’identification conditionne aussi l’accès à l’assurance : l’Institut national de la consommation, dans une fiche réalisée avec la Banque de France, la cite parmi les critères d’assurabilité, avec les vaccinations à jour et l’absence de maladie chronique. Or 11 % des chiens et 33 % des chats ne seraient pas identifiés selon leurs propriétaires. Isolez enfin l’équipement (couchage, gamelles, laisse, caisse de transport) et l’éducation d’un chiot dans une ligne à part : aucune assurance santé ne les couvre.
L’alimentation, la seule dépense de tous les jours
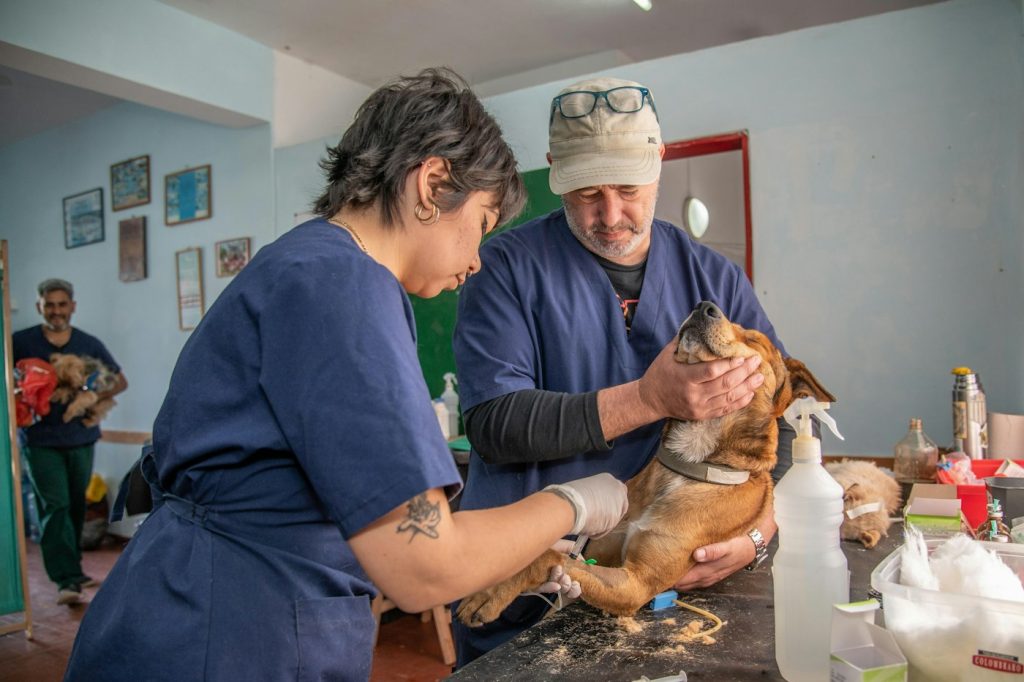
La nourriture revient chaque jour pendant toute la vie de l’animal, et c’est la dépense la plus simple à calculer. Partez de la ration quotidienne indiquée sur l’emballage pour le poids et l’activité de votre animal, convertissez-la en coût journalier à partir du prix au kilo, puis multipliez par 365. Raisonner au jour plutôt qu’au sac évite une erreur fréquente : un aliment plus cher au kilo mais plus concentré peut revenir moins cher par jour.
Refaites ce calcul à chaque changement de phase, car l’aliment de croissance, celui de l’adulte et celui du senior n’ont ni la même ration ni le même prix. Si votre vétérinaire prescrit un jour un aliment thérapeutique, pour un problème rénal, digestif ou cutané par exemple, ce poste peut changer d’échelle et durer des années. L’alimentation courante, elle, ne figure pas parmi les frais que les contrats d’assurance remboursent.
La stérilisation : un acte unique, un prix qui dépend du sexe et du poids
La stérilisation est le principal acte chirurgical programmé dans la vie d’un animal en bonne santé. Selon le baromètre Facco-Odoxa, 87 % des chats et 56 % des chiens seraient stérilisés ; Service-Public recommande de faire stériliser votre chat le plus tôt possible, et l’opération est obligatoire pour un chien de 1re catégorie.
La grille d’Oniris affiche, en tarifs TTC, 67 euros pour la castration d’un chat et 123 euros pour l’ovariectomie d’une chatte, hébergement la veille et anti-inflammatoires postopératoires inclus. Pour un chien, la castration va de 188 euros sous 10 kilos à 337 euros au-delà de 40 kilos ; pour une chienne, l’ovariectomie va de 290 à 447 euros selon les mêmes tranches de poids. Ces montants concernent des animaux en bonne santé, sans examens complémentaires.
La stérilisation de convenance n’étant ni un accident ni une maladie, elle ne relève pas de la garantie frais vétérinaires classique. Lorsqu’un contrat la prend en charge, c’est au titre d’une enveloppe de prévention, dont le fonctionnement est détaillé dans notre guide sur le forfait prévention qui rembourse vaccins et soins courants.
La prévention annuelle : vaccins, antiparasitaires, visite de contrôle
Pour un animal qui vit en France sans voyager, la loi n’impose la vaccination que dans des cas précis : un chien de 1re ou de 2e catégorie doit être vacciné contre la rage, tout comme un animal qui part à l’étranger. Dans les faits, la vaccination reste la règle, parce que votre vétérinaire la recommande selon le mode de vie de l’animal et parce que les assureurs retiennent des vaccinations à jour parmi leurs critères d’acceptation.
Comptez chaque année une consultation, les vaccins prévus au protocole et les antiparasitaires, chiffrés à partir des tarifs affichés par votre clinique. Ce budget régulier s’étoffe avec l’âge, quand le vétérinaire propose des bilans sanguins ou des visites plus rapprochées. C’est aussi le poste qu’une assurance rembourse le moins : il relève, au mieux, d’un forfait prévention plafonné.
Les dépenses que l’on oublie : garde, voyages, dégâts causés à autrui
Un budget réaliste intègre la garde pendant vos absences, en pension ou par un pet-sitter, un poste qui dépend de vos habitudes mais revient chaque année. Pour quitter la France, votre chien ou votre chat doit être identifié par puce, vacciné contre la rage et muni d’un passeport européen délivré par un vétérinaire ; le vaccin n’est possible qu’à partir de 12 semaines et ne produit son effet qu’au bout de 21 jours.
Reste la question des dommages. Selon l’article 1243 du Code civil, le propriétaire d’un animal répond du dommage que celui-ci cause, qu’il soit sous sa garde, égaré ou échappé. Ce risque relève de votre responsabilité civile, obligatoire pour les chiens de 1re et 2e catégorie, et non de l’assurance santé animale. Pour vérifier comment responsabilité civile, multirisque habitation et contrats du quotidien s’articulent dans votre foyer, ce site d’information généraliste sur l’assurance des particuliers traite aussi bien de l’habitation que de la santé ou de l’auto. Ce détour évite de payer deux fois une garantie que vous possédez déjà.
Accidents et maladies : le poste qui fait basculer un budget
Tous les postes précédents se prévoient ; celui-ci non. La grille d’Oniris donne des repères concrets : une consultation d’urgence à 76,81 euros, hors examens et traitement, avec un devis présenté avant toute investigation ; une échographie abdominale à 99,80 euros ; une consultation de médecine interne sur référé ou en second avis à 79 euros ; un bilan digestif complet associant consultation, échographie, endoscopie haute, anesthésie et analyse des biopsies à 620 euros.
Pour une maladie grave, l’échelle change : le même centre affiche de 1 600 à 3 600 euros pour un traitement complet de radiothérapie chez le chien ou le chat, imagerie non comprise. Au bas de la fourchette, c’est déjà le prix de plus de cinquante consultations de prévention au tarif d’Oniris. Les maladies chroniques posent un autre problème : la facture n’est pas brutale, mais elle revient chaque mois jusqu’à la fin de vie. Ce poste ne s’écrit pas comme une dépense certaine mais comme un risque, et c’est là que l’assurance intervient.
Des tarifs libres, en hausse, et désormais surveillés
Les prix des soins vétérinaires ne sont pas réglementés. Le vétérinaire les fixe librement, avec « tact et mesure » selon l’article R. 242-49 du Code rural, et doit vous informer du prix, de sa méthode de calcul ou vous remettre un devis ; les tarifs doivent aussi être affichés dans l’établissement, notamment en salle d’attente. L’Autorité de la concurrence rappelle ces règles dans son avis n° 25-A-12 du 13 octobre 2025 sur le prix des médicaments et le coût des soins vétérinaires.
Cet avis relève que les dépenses des ménages consacrées aux activités vétérinaires ont progressé plus vite que le PIB depuis 2015 et dépassaient 4 milliards d’euros en 2022. Selon l’Ordre des vétérinaires, cité par l’Autorité, l’activité progresse depuis 2021 fortement en valeur alors que le volume stagne ou baisse, signe d’une forte hausse des tarifs. L’Autorité recommande d’imposer l’affichage des tarifs sur les sites internet des vétérinaires. Pour votre calcul, la conséquence est simple : ne projetez pas les prix d’aujourd’hui sur la dixième année de votre animal.
Ce qu’une assurance santé animale rembourse, et ce qu’elle laisse à votre charge
Un contrat santé animale rembourse une partie des frais engagés en cas d’accident, de maladie ou des deux selon la formule : honoraires, médicaments prescrits, analyses, imagerie, hospitalisation. Le taux de remboursement fixe la part prise en charge. La franchise laisse une somme à votre charge, en montant fixe ou en pourcentage : l’Institut national de la consommation prend l’exemple d’une opération de 800 euros avec une franchise de 25 %, qui ramène le remboursement à 600 euros. Le plafond annuel borne le total remboursé, et le délai de carence prive l’animal de couverture pendant les premières semaines.
Les maladies présentes à la souscription sont exclues. Les contrats sont conclus pour un an, reconduits automatiquement et résiliables à tout moment au bout d’un an. Pour voir comment taux et franchise se combinent sur une facture, reportez-vous à notre guide sur le remboursement vétérinaire, son taux et sa franchise. Retenez que le plafond compte autant que le taux : un remboursement à 100 % plafonné bas protège moins, face à une facture lourde, qu’un taux modeste assorti d’un plafond élevé.
Le seuil de rentabilité, une formule à poser année par année
La formule, en une phrase
Sur une année, votre contrat vous rapporte plus qu’il ne vous coûte dès que les frais couverts dépassent la franchise annuelle augmentée de la cotisation annuelle divisée par le taux de remboursement. Seuls comptent les frais acceptés par le contrat : alimentation, stérilisation de convenance et maladies exclues n’entrent pas dans le calcul. Au-delà d’un certain montant, le plafond arrête le remboursement.
Un exemple, avec des hypothèses affichées
Prenons un contrat fictif, dont les paramètres servent la démonstration et ne décrivent aucune offre existante : cotisation de 360 euros par an, remboursement à 75 %, franchise de 60 euros par an, plafond de 1 500 euros. 360 divisé par 0,75 donne 480, plus 60 euros de franchise : le seuil est de 540 euros de frais couverts. Une consultation d’urgence suivie d’une échographie, aux tarifs d’Oniris, reste loin de ce seuil. Le bilan digestif à 620 euros le franchit de peu : le contrat rembourse 420 euros, soit 60 euros de plus que la cotisation.
Avec une radiothérapie à 3 600 euros, le remboursement théorique dépasserait 2 600 euros, mais le plafond le ramène à 1 500 euros. Il vous reste 2 100 euros à payer, plus la cotisation, contre 3 600 euros sans assurance : l’économie est de 1 140 euros, bien moins que ce que le taux laissait espérer.
Encore faut-il disposer de ces paramètres pour plusieurs contrats, présentés de façon comparable. Un comparateur fait gagner du temps sur ce travail, à condition de savoir lire ce qu’il affiche ; le guide consacré à l’utilisation d’un comparateur pour simuler, comparer et choisir une assurance animaux propose une méthode en trois temps : partir du besoin, comparer à périmètre identique, puis valider sur les conditions générales. Relevez pour chaque offre taux, franchise, plafond et délai de carence, appliquez la formule, et le classement obtenu différera souvent de celui des prix affichés.
Sur toute une vie, la question change de nature
L’assurance fonctionne par mutualisation : les cotisations de l’ensemble des assurés financent les remboursements de ceux qui ont un pépin, ainsi que les frais de gestion et la marge de l’assureur. Un propriétaire dont l’animal reste en bonne santé douze ans aura donc payé plus qu’il n’aura reçu. Chercher un contrat rentable à coup sûr n’a pas de sens : si chaque assuré gagnait, l’assureur ne pourrait pas équilibrer ses comptes.
La bonne question devient : quelle facture imprévue seriez-vous incapable de régler sans difficulté, et à quel âge de l’animal ce risque est-il le plus élevé ? La cotisation peut évoluer avec l’âge de l’animal : demandez la grille d’évolution avant de signer et intégrez-la à votre budget de vie entière, plutôt que de raisonner sur le tarif de la première année.
L’âge de souscription pèse plus que le montant de la cotisation
Puisque les maladies présentes à la souscription sont exclues, un contrat souscrit sur un animal jeune, avant tout diagnostic, couvre ensuite une maladie apparue en cours de contrat, dans la limite des plafonds, sauf exclusion particulière prévue au contrat, et tant que vous le conservez. Si vous changez d’assureur après le diagnostic, le nouveau contrat pourra exclure cette maladie. La souscription précoce achète donc aussi une continuité de couverture, détaillée dans notre article sur l’âge idéal pour assurer un chiot ou un chaton.
À l’autre bout de la vie, l’âge fait partie des critères d’assurabilité, et de nombreux assureurs fixent un âge maximal de souscription. Si votre animal a déjà plusieurs années, les options se resserrent ; elles sont passées en revue dans notre guide sur l’assurance d’un animal senior et les options qui restent en vieillissant.
Assurance ou épargne dédiée : comment trancher selon votre situation
Partez de votre capacité à absorber un choc. Si vous pouvez régler demain une facture de plusieurs centaines, voire de plusieurs milliers d’euros, sans renoncer à un soin ni vous endetter, une épargne dédiée, alimentée chaque mois du montant qu’aurait coûté la cotisation, peut suffire. Son point faible est le calendrier : si l’accident survient la deuxième année, la cagnotte est encore mince. Si une telle facture vous mettrait en difficulté, l’assurance joue son rôle de protection, et un plafond élevé compte alors davantage qu’un taux séduisant.
Entre les deux, une formule limitée aux accidents peut se combiner avec une épargne destinée aux soins courants et aux maladies. Dans tous les cas, comparez à paramètres identiques et projetez la cotisation sur toute la durée de vie de l’animal. Chaque année, à l’échéance, relisez le contrat au regard de l’âge de l’animal et des soins de l’année écoulée, sans oublier qu’une résiliation après un diagnostic peut vous faire perdre la couverture de cette maladie.
Questions fréquentes
Combien coûte un chien ou un chat sur toute sa vie ?
Il n’existe pas de chiffre unique, car le gabarit, l’alimentation et la santé font varier le total. Retenez une durée de vie (12 ans pour les chiens et 11,5 ans pour les chats selon le baromètre Facco-Odoxa), puis additionnez frais d’arrivée, alimentation, prévention, stérilisation et une provision pour accidents et maladies, chiffrés avec les tarifs affichés par votre vétérinaire.
À partir de quel montant de frais une assurance animale devient-elle rentable ?
Sur une année, le contrat rapporte plus qu’il ne coûte dès que les frais couverts dépassent la franchise annuelle plus la cotisation annuelle divisée par le taux de remboursement. Avec 360 euros de cotisation, un taux de 75 % et 60 euros de franchise, le seuil est de 540 euros. Au-delà du plafond, le remboursement s’arrête.
La stérilisation est-elle remboursée par l’assurance santé animale ?
La stérilisation de convenance n’est ni un accident ni une maladie : elle ne relève pas de la garantie frais vétérinaires classique. Certains contrats la prennent en charge au titre d’un forfait prévention plafonné. À titre de repère, Oniris affiche 67 euros pour castrer un chat et de 290 à 447 euros pour stériliser une chienne selon son poids.
Peut-on encore assurer un chien ou un chat âgé ?
L’âge fait partie des critères d’assurabilité et de nombreux assureurs fixent un âge maximal de souscription. Les maladies déjà présentes sont exclues et un délai de carence s’applique. Plus vous souscrivez tôt, plus la couverture a de chances de suivre l’animal jusqu’au bout.
Peut-on résilier son assurance animale quand on veut ?
Ces contrats sont conclus pour un an et reconduits automatiquement ; ils peuvent être résiliés à tout moment au bout d’un an. Avant de résilier, vérifiez qu’aucune maladie n’a été diagnostiquée pendant le contrat, car un nouvel assureur pourrait l’exclure.